Perspektiven einer Internationalisierung der Rechnungslegung
Gesetzlicher Rahmen, Vorteile internationaler Rechnungslegung, Nebeneinander von HGB und IFRS sowie Perspektiven für Einzelabschluss, Steuerbemessung und SME-IFRS. Mit Abbildung und Fragen und Antworten.
Wenn man sich die Geschwindigkeit anschaut, mit der neue Marketing- oder Managementphilosophien im Allgemeinen in die Unternehmenspraxis eindringen, so kann man sich des Eindrucks nicht erwehren, dass die diesbezüglichen Unternehmensstrategien zuweilen eher von einem olympischen als von einem ökonomischen Geist beseelt sind: dabei sein ist alles und die Teilnahme wichtiger als der Sieg.
Das Finanz- und Rechnungswesen scheint weniger modeanfällig, ist es doch nach Personen und Zielsetzungen von einem durchaus gesunden Konservativismus geprägt. So vergingen seit der Gründung des International Accounting Standards Committee (IASC) in 1973 über 30 Jahre, bis die internationale Rechnungslegung Eingang in die europäische und deutsche Bilanzierungspraxis fand.
Das europäische und deutsche Bilanzrecht hatten der Globalisierung auf den Güter- und Kapitalmärkten zuvor kaum Rechnung getragen.
Ein Lampenhersteller, der in irgendeinem deutschen Landstrich Lampen herstellt, die er in ganz Europa vertreibt, kann sich daran freuen, dass es einen Eurostecker gibt und er nicht für jedes Land andere Stecker an seinen Lampen anbringen muss. Der gleiche Lampenhersteller musste aber, wenn er Produktions- und Vertriebsgesellschaften in verschiedenen europäischen Ländern unterhielt, in jedem Land nach einem anderen System Rechnung legen.
Dies galt/gilt selbst innerhalb der europäischen Gemeinschaft. Die EU-Richtlinien der 1980er Jahre, umgesetzt durch das BiRiliG 1987, ebenso die EU-Richtlinie aus 2013 und ihre Umsetzung durch das BilRUG, haben keine wirkliche Vereinheitlichung der europäischen Rechnungslegung gebracht. Standardisiert wurden nur die Veröffentlichungs- und Prüfungspflicht für Kapitalgesellschaften. Der zu publizierende und zu prüfende Inhalt, also die Regeln, nach denen diese Gesellschaften Rechnung legen, wurden hingegen kaum vereinheitlicht.
Ein niederländisches Grundstück aus der Nachkriegszeit, Verkehrswert 1 Mio. EUR, steht bisher mit 10.000 EUR in den niederländischen Büchern. Der Buchungssatz "Grundstück an Eigenkapital 990.000" wegen Neubewertung befremdet jeden deutschen Buchhalter.
Die EU-Bilanzrichtlinien haben solche Unterschiede eher zementiert. Unterschiedliche Bilanztraditionen wurden nicht durch Einigung, sondern durch Ausklammerung erledigt. Das Instrument hierzu war und ist das Mitgliedstaatenwahlrecht, das im Beispiel u. a. den Niederländern die Neubewertung zugesteht.
Ein Informationskostenproblem ergab sich hieraus nicht nur für den international agierenden Mittelständler, sondern auch für seine Bank. Deren Branchenexperten für bestimmte Industrien sitzen z. T. längst nicht mehr im Inland. Wenn also im Beispiel der Lampenhersteller eine grundlegende Neustrukturierung seiner Finanzierung braucht, werden vielleicht Bankexperten von einem anderen europäischen Finanzplatz einfliegen und das Unternehmen, seine Bilanzen und seine darauf fußendene Businesspläne untersuchen. Unwahrscheinlich, dass sie etwas vom HGB verstehen.
Im Interesse der Effizienz der konzerninternen Kommunikation, ebenso aber mit Blick auf international agierende externe Abschlussadressaten haben daher in den 1990er Jahren die großen börsennotierten Unternehmen ihre Konzernabschlüsse an internationale Bilanzierungsregeln angepasst.
Die rechtliche Möglichkeit hierzu eröffnete das KapAEG aus 1998 mit der Einführung eines § 292a in das HGB. Dies erlaubte Konzernen, deren Wertpapiere (Aktien und/oder Schuldverschreibungen) an einer Börse notieren, den Konzernabschluss nach internationalen Rechnungslegungsgrundsätzen aufzustellen.
Die EU-Verordnung vom 27.5.2002 betreffend die Anwendung internationaler Rechnungslegungsstandards für kapitalmarktnotierte Konzerne tat ein Weiteres. Kapitalmarktorientierte Unternehmen sind seit 2005 verpflichtet, ihren Konzernabschluss nach IFRS zu erstellen. Die Verpflichtung gilt "nur" für Unternehmen, deren Wertpapiere an einem organisierten Markt notiert sind, daher z. B. nicht für im sog. Open Market (Freiverkehr) notierte Unternehmen.
Die EU-Verordnung ist unmittelbares, in allen Mitgliedstaaten geltendes Recht. Den Mitgliedstaaten wird im Rahmen eines Mitgliedsstaatenwahlrechts noch die Möglichkeit gegeben, die Anwendung der IFRS auch auf Konzernabschlüsse nicht börsennotierter Unternehmen und auf Einzelabschlüsse auszudehnen.
Nur das erste Wahlrecht hat der deutsche Gesetzgeber konsequent umgesetzt. Nach § 315e Abs. 3 HGB können nicht kapitalmarktorientierte Konzerne wahlweise anstelle des handelsrechtlichen (d. h. in Befreiung von diesem) einen IFRS-Konzernabschluss aufstellen und veröffentlichen. Für diese nicht börsennotierten Unternehmen stellt sich daher weiterhin die Frage,
- ob und wann eine Anpassung an internationale Rechnungslegungsgrundsätze erfolgen soll,
- in welcher Form die Anpassung vorgenommen werden soll, ob als Ersetzung des HGB-Abschlusses durch einen internationalen Abschluss oder in einer parallelen Form, d. h. als Überleitungsrechnung oder als doppelter Abschluss.
Im Wesentlichen kommen fünf Argumente für eine Internationalisierung infrage:
- besserer Zugang zum Kapitalmarkt,
- Orientierung an (Informations-)Bedürfnissen der shareholder,
- Imagevorteile,
- Abstimmung von externem und internem Rechnungswesen,
- Vereinheitlichung des internen Konzernreportings.
Am wichtigsten sind der erste und der letzte Punkt.
Die Erweiterung der Finanzierungsmöglichkeiten muss nicht nur das Unternehmen betreffen, das ein Listing an einer Börse anstrebt und ab Zulassungsantrag ohnehin zur Rechnungslegung nach IFRS verpflichtet ist (§ 315e Abs. 2 HGB). Auch folgender Fall ist einschlägig:
Ein mittelständischer Industriekonzern strebt die Übernahme eines englischen Wettbewerbers an. Der hohe Finanzierungsbedarf soll durch einen Konsortialkredit der beiden Hausbanken gedeckt werden. Diese möchten Teile des Kredits im Innenverhältnis an andere, von London aus agierende Banken weiterreichen. Gegenüber einem deutschen Konzernabschluss haben die potenziellen internationalen Partner der Banken teils aus sprachlichen, teils aus möglicherweise unberechtigten, aber jedenfalls vorhandenen inhaltlichen Gründen eine starke Aversion. Eine Refinanzierung der Hausbanken und damit die Finanzierung des Unternehmens hat nur dann Aussicht auf Erfolg, wenn Plan- und Istzahlen nach internationalen Rechnungslegungsgrundsätzen erstellt werden. Diese Anforderung wird daher zum Bestandteil des Kreditvertrags.
Wichtiger als derartige externe Vorteile können interne Effekte aus der Vereinheitlichung des Konzernreportings sein. Auch mittelständische Unternehmen sind auf vor- und nachgelagerten Wertschöpfungsstufen immer häufiger an ausländischen Tochterunternehmen beteiligt. Nicht selten ist dabei zu beobachten: Fehlentwicklungen ausländischer Töchter werden erheblich später erkannt als vergleichbar bei deutschen Tochterunternehmen. Entsprechend verspätet fallen auch die notwendigen Anpassungsentscheidungen aus, vom Austausch des Country-Managers über eine Restrukturierung der Tochtergesellschaft bis zu ihrer Liquidation. Entsprechend höher sind die Kosten solcher Anpassungsentscheidungen. Eine wichtige Ursache derartiger Fehlsteuerung ist der Verzicht auf ein aussagefähiges, zeitnahes unterjähriges Konzernreporting. Jede ausländische Tochter berichtet nach ihrem nationalen Rechnungslegungssystem oder nach ihrem höchst lückenhaften HGB-Verständnis. Die inländische Zentrale eines mittelständischen Konzerns ist jedoch personell nicht so ausgestattet, dass sie jeweils die "Übersetzung" in das Berichtsformat der Muttergesellschaft vornehmen könnte. Fehlentwicklungen werden nicht richtig und nicht rechtzeitig interpretiert. Ihre zu späte Beseitigung kostet ein Vielfaches mehr, als die frühzeitige Einführung eines einheitlichen, an internationalen Grundsätzen orientierten Konzernreportings je hätte kosten können.
Der deutsche Gesetzgeber hat das Mitgliedstaatenwahlrecht zur Freigabe der IFRS für den Einzelabschluss nicht an die Unternehmen weitergegeben. Auf mittlere Frist werden daher sowohl die börsennotierten Konzerne, die zwangsweise nach IFRS Rechnung legen, als auch die sonstigen Konzerne, die ihren Konzernabschluss freiwillig nach IFRS aufstellen, doppelgleisig fahren müssen:
- Einzelabschluss nach HGB,
- Konzernabschluss nach IFRS.
Ein erstes Problem dieser Zweigleisigkeit sind mögliche Irritationen bei den Bilanzadressaten:
Der XYZ-Konzern besteht aus der großen Muttergesellschaft X und den kleinen Tochtergesellschaften Y und Z. Die Tochtergesellschaften tragen gemeinsam nur zu weniger als 10 % zum Konzernergebnis bei. Der handelsrechtliche Einzelabschluss der X weist dennoch ein gravierend anderes Ergebnis aus als der IFRS-Konzernabschluss. Ursächlich sind u. a. unrealisierte Gewinne aus Wertpapieren, die nur im Konzernabschluss als Erfolg berücksichtigt werden, außerdem geringere Abschreibungen im Konzern, schließlich Umrechnungsgewinne bei Fremdwährungsforderungen, deren Ausweis das handelsrechtliche Imparitätsprinzip verbietet. Bei den Bilanzadressaten sorgen die großen Abweichungen zwischen Einzel- und Konzernabschluss für Irritation, Rückfragen, Unsicherheit.
Einen Ausweg aus diesem Dilemma bietet § 325 Abs. 2a HGB. Im Beispiel ist die X zwar verpflichtet, einen handelsrechtlichen Einzelabschluss zu erstellen und bei der das Unternehmensregister führenden Stelle zu hinterlegen (§ 325 Abs. 2b HGB). Sie kann jedoch von einer Bekanntmachung absehen, wenn sie dort stattdessen den IFRS-Einzelabschluss bekannt macht (§ 325 Abs. 2a HGB).
Es bleibt, wegen der Pflicht der Hinterlegung eines handelsrechtlichen Einzelabschlusses, der Aufwand einer "doppelten" Bilanzierung. Dieser Aufwand wäre dann besonders gering, wenn es gelänge, duale Einzelabschlüsse aufzustellen, d. h. Abschlüsse, die möglichst weitgehend sowohl deutschen als auch internationalen Grundsätzen genügen. Der HGB-Abschluss müsste danach durch Ausnutzung von Wahlrechten und durch eine mutige Interpretation der deutschen Vorschriften weitgehend an die IFRS-Vorschriften angepasst werden. Im Sinne dieser mutigen Interpretation sind in den 1990er Jahren zum Beispiel verschiedene Unternehmen der chemischen Industrie dazu übergegangen, Pensionsrückstellungen neu zu bewerten und insbesondere in Übereinstimmung mit IAS 19 zu erwartende zukünftige Karrieretrends und Pensionstrends durch jährliche Steigerungsannahmen rückstellungserhöhend zu berücksichtigen. Diese zunächst grenzwertige Vorgehensweise ist durch das BilMoG mit Wirkung ab 2010 gesetzlich nicht nur legitimiert worden; die Neufassung von § 253 Abs. 1 HGB sieht sogar eine Pflicht zur Bewertung auf Basis des voraussichtlichen Erfüllungsbetrags vor, also des Betrags, der sich nicht nach den Stichtagsverhältnissen, sondern unter Berücksichtigung erwarteter Steigerungsraten ergibt. Pensionsrückstellungen sind insofern ein dankbares Beispiel für einen dualen Ansatz.
Ein undankbares Beispiel sind hingegen Wertpapiere, die am Bilanzstichtag über den Anschaffungskosten notieren. Nach § 253 Abs. 1 HGB sind Vermögensgegenstände höchstens mit den Anschaffungskosten anzusetzen. Nach IFRS 9 ist für bestimmte Wertpapiere und andere Finanzinstrumente hingegen der Ausweis zum Stichtagswert in der Regel auch dann geboten, wenn er die Anschaffungskosten überschreitet. Einen Interpretationsspielraum bieten in diesem Fall weder die HGB-Regelungen noch die IFRS-Regelungen. Eine duale Bilanzierung dieses Sachverhalts ist (mit Ausnahmen bei Kreditinstituten – § 340e Abs. 3 HGB) nicht möglich.
Für die pflicht- oder wahlweise von IFRS betroffenen Unternehmen bleibt daher das Problem der zweigleisigen Rechnungslegung bestehen. Einzelfragen des Umgangs mit diesem Problem werden unter "Einführung von IFRS") behandelt. An dieser Stelle ist nur eine grundsätzliche Entscheidungsfrage zu behandeln:
- Die betroffenen Unternehmen können entweder weiter nach Handelsrecht, d. h. in einem handelsrechtlichen Kontenplan, buchen und für Zwecke der Konzernbilanz eine Überleitung nach IFRS vornehmen,
- oder sie können IFRS zur führenden Buchhaltung machen und für Zwecke des zu hinterlegenden Einzelabschlusses eine Überleitung nach HGB bzw. sonstigem nationalen Recht vornehmen.
In einem durch vor- und nachgelagerte Wertschöpfungsstufen international integrierten mittelständischen Konzern ist die zweite Variante im Allgemeinen vorzuziehen. Aufgrund eines einheitlichen Bilanzierungshandbuchs wird das jährliche und unterjährige Berichtswesen einheitlich bei allen Tochterunternehmen und beim Mutterunternehmen nach IFRS-Regeln ausgerichtet. Reibungs- und Zeitverluste, insbesondere beim unterjährigen Reporting, werden vermieden. Zur Erfüllung nationaler Rechnungslegungsvorschriften wird aus den konzerneinheitlichen Abschlüssen jeweils der nationale Einzelabschluss abgeleitet.
Bedenken gegen die Zulassung der IFRS für den Einzelabschluss ergeben sich, weil er eine stärkere Beziehung zu anderen Rechtsgebieten hat als der Konzernabschluss (vgl. Abb. 1).
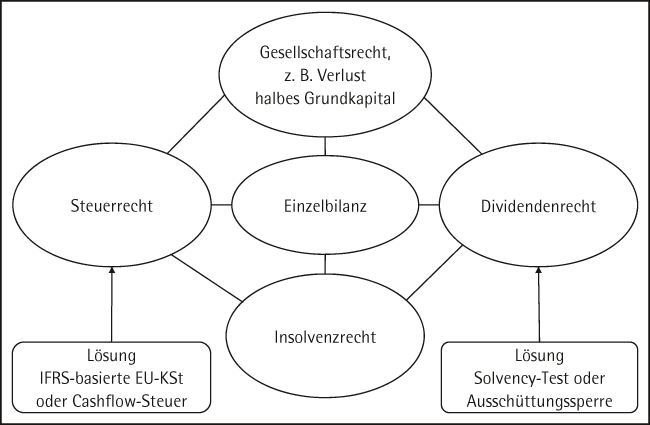
Hauptsächlich bereitet die Zahlungsbemessungsfunktion des Einzelabschlusses Schwierigkeiten:
- Aus der Sicht des Maßgeblichkeitsprinzips des § 5 Abs. 1 EStG geht es um die Bindung der Steuerbilanz an die Handelsbilanz. Diese wäre entweder aufzugeben (modifizierte Einnahmen-Ausgaben-Rechnung statt Steuerbilanz) oder so zu modifizieren, dass – plakativ gesprochen – über den zu versteuernden Gewinn weiter in Berlin, Brüssel und Straßburg und nicht in London entschieden wird.
- Aus der Sicht des Gläubigerschutzes geht es etwa darum, dass der nach IFRS zulässige Ausweis unrealisierter Gewinne (z. B. Kurssteigerung von Wertpapieren über die Anschaffungskosten) den ausschüttungsfähigen Gewinn erhöhen würde. Damit ginge die Gefahr einher, dem Unternehmen und seinen Gläubigern durch Ausschüttung von solchen Gewinnen Substanz zu entziehen, deren endgültige Realisierung noch ungewiss ist.
Die steuerliche Argumentation vernachlässigt die schleichend schon lange, seit BilMoG auch offiziell gegebene Entkopplung von Handelsbilanz und Steuerbilanz. Beim Ansatz und bei der Bewertung von Rückstellungen, bei der außerplanmäßigen Abschreibung, beim Umfang des Betriebsvermögens etc. hat sich das Steuerrecht bereits in hohem Maße vom Handelsbilanzrecht gelöst. In einigen Bereichen liegen die steuerlichen Regelungen sogar näher an den IFRS als am HGB. Dies gilt etwa für das Verbot, Disagien aus erhaltenen Darlehen sofort aufwandswirksam zu behandeln, oder für die Berücksichtigung zukünftiger Preissteigerungen bei der Bemessung von Rückstellungen.
Relevanter ist das Argument der Gesetzgebungskompetenz. Ein privates Gremium in London soll nicht durch Änderung seiner Bilanzierungsvorschriften die Steuereinnahmen in Berlin beeinflussen können. Dieser Zielsetzung ist aus rechtlichen, fiskalischen und wirtschaftlichen Gründen zuzustimmen. Sie sagt jedoch nichts über das dafür einzusetzende Instrumentarium aus.
Der (Steuer-)Gesetzgeber hat hinreichend Erfahrung, sich auf andere Weise gegen Änderungen der zivilrechtlichen Bilanzierungsgrundlagen zu immunisieren. Beispiele sind etwa das steuerliche Ansatzverbot für Drohverlustrückstellungen oder die steuerrechtlichen Sondervorschriften für Pensionsrückstellungen.
In weiten Bereichen, etwa beim Ansatz von Rückstellungen für ungewisse Verbindlichkeiten, blieb es aber bislang bei der Maßgeblichkeit. Nicht immer allerdings mit guten Wirkungen auf die Handelsbilanz. Niehues spricht von einer "Pervertierung der Maßgeblichkeit", indem mit Blick auf die steuerliche Abzugsfähigkeit so viel wie möglich abgeschrieben und zurückgestellt wird, ohne Rücksicht darauf, ob dies noch eine angemessene Interpretation des handelsrechtlichen Vorsichtsprinzips sei.[1]
Ähnliche Effekte ergeben sich unter der Herrschaft der Einheitsbilanz auch auf anderen Feldern.
Die A-GmbH hat vor fünf Jahren einen auf dem schnelllebigen Gebiet des Web-Designs tätigen Betrieb erworben. Der aufgedeckte Firmenwert wurde nach § 7 Abs. 1 EStG über 15 Jahre abgeschrieben. Eine Teilwertabschreibung wegen gesunkenen Ertrags konnte steuerlich nicht durchgesetzt werden, da die zusätzlich zum Ertragsrückgang nötigen Nachweise nicht zu erbringen waren. Der Firmenwert steht aktuell noch mit 2/3 seines Ursprungswerts in den Büchern.
Die A-GmbH stellt eine Einheitsbilanz auf. Der handelsrechtliche Firmenwert entspricht daher dem steuerrechtlichen. Das Handelsrecht verlangt eine planmäßige Abschreibung über die voraussichtliche Nutzungsdauer. In einer schnelllebigen Branche wird diese Nutzungsdauer eher deutlich unter 15 Jahren liegen. Ansonsten wäre jedenfalls eine außerplanmäßige Abschreibung nötig gewesen.
Die A-GmbH hat, geblendet vom Maßgeblichkeitsprinzip, die Unterschiede in den Regeln übersehen und daher eine Einheitsbilanz aufgestellt, die bei näherer Betrachtung tatsächlich eine falsche Handelsbilanz ist.
Neben der "Immunisierungslösung" – Aufgabe der Maßgeblichkeit – sind noch zwei andere, radikalere Ansätze erwägenswert. Der erste diskutiert, ob überhaupt auf lange Sicht an der Gewinnermittlung durch Vermögensvergleich (§ 4 Abs. 1 EStG und § 5 EStG) festgehalten werden soll. Aufbauend auf dem von Teilen der Volkswirtschaftslehre vertretenen Konzept der Cashflow-Steuer käme eine modifizierte Einnahmen-Ausgaben-Rechnung infrage, die mit Ausnahmen bei Anlagevermögen, Vorräten und langfristigen Rückstellungen nicht auf die Ertrags-/Aufwandsentstehung abstellen würde, sondern auf die Zahlungszeitpunkte.
Der politisch ebenso brisante zweite Vorschlag hält an der Maßgeblichkeit fest, verlagert sie aber vom deutschen EStG und dem Verhältnis zur deutschen Steuerbilanz auf ein noch zu schaffendes europäisches Unternehmensteuergesetzbuch. Gedacht ist an eine europaweit einheitliche Bemessungsgrundlage der Körperschaftsteuer, deren Ausgangspunkt die IFRS wären. Wie jetzt das EStG in § 5 Abs. 1 die (teilweise) Maßgeblichkeit der Handelsbilanz für die Steuerbilanz festhält, um sie in den Folgeabsätzen und Paragraphen einzuschränken, könnte ein europäisches Unternehmensteuergesetzbuch die Maßgeblichkeit der IFRS-Bilanz europaweit vorschreiben, um diese ebenso europaweit in den Folgeabsätzen und Folgeparagraphen zu limitieren.
Die einheitliche europäische Bemessungsgrundlage könnte mit dem Verbleib der Steuersatzhoheit bei den Mitgliedsländern verbunden werden. Das Resultat entspräche in europäischer Dimension der jetzigen inländischen Situation der Gewerbesteuer: deren Bemessungsgrundlage wird deutschlandweit einheitlich bestimmt, die Entscheidung über den darauf anzuwendenden Hebesatz bzw. Steuersatz treffen jedoch die Kommunen. Eine analoge Regelung auf europäischer Ebene, die die Entscheidungskompetenz über den Steuersatz bei den Mitgliedsländern beließe, würde die Transparenz des Steuerwettbewerbs erhöhen. Diese ist jedoch nicht überall politisch erwünscht. Die EU-Kommission hat daher auf dem Weg zu einer möglichen europaweiten IFRS-basierten Bemessungsgrundlage zunächst ein etwas realistischeres Ziel formuliert:
Grenzüberschreitend tätige Unternehmen begegnen derzeit zahlreichen steuerlichen Hemmnissen. Verrechnungspreise sind mit Blick auf die Steuervorschriften festzulegen und zu dokumentieren, ein Verlustausgleich über die Grenze ist nicht oder nur eingeschränkt möglich, steuerneutrale Umwandlungs- und Restrukturierungsmaßnahmen erschöpfen sich auf inländische Konzernteile. Derartige Probleme sollen nicht mehr einzeln, sozusagen symptomatisch behandelt, sondern an der Wurzel bekämpft werden.
Große grenzüberschreitend tätige Konzerne sollen pflichtweise anknüpfend an Konzerngrößen besteuert werden (Common Consolidated Corporate Tax Base – CCCTB). Die konsolidierte Bemessungsgrundlage wäre dann europaweit einheitlich zu ermitteln, die Bemessungsgrundlage nach einem Allokationsmaßstab auf die für den Konzern relevanten Länder zu verteilen, dies notwendig verbunden mit der Möglichkeit, Verluste in einem Land gegen Gewinne in einem anderen zu verrechnen. Kleinere grenzüberschreitend tätige Konzerne sollen ein Wahlrecht zur konsolidierten Ermittlung der Bemessungsgrundlage erhalten.
Zu diesem Ansatz hat die Europäische Kommission seit 2001 diverse Papiere vorgelegt, die aber zunächst nichts bewegt haben. Am 12.9.2023 hat die Kommission jedoch den Vorschlag einer Richtlinie "Business in Europe: Framework for Taxation (BEFIT)" unterbreitet. Er sieht vor, dass für große europaweit tätige Konzerne mit mehr als 750 Mio. EUR Umsatz pflichtweise, für kleinere Konzerne wahlweise, eine konsolidierte bzw. aggregierte Steuerbemessungsgrundlage einheitlich festgestellt und diese Bemessungsgrundlage auf die beteiligten Länder alloziert wird. Grundlage der Konsolidierung soll entweder ein nach IFRS oder dem nationalen Recht des Mutterunternehmens erstellter Konzernabschluss sein. Nur wenige steuerorientierte Modifizierungen des Konzerngewinns (z. B. Nichtabzugsfähigkeit von Bußgeldern, Beschränkungen bei fair value Gewinnen) sollen auf dieser Ebene vorgenommen werden. Den jeweiligen Anteil an der Bemessungsgrundlage kann das betreffende Mitgliedsland dann aber für seine Besteuerungszwecke noch weiter modifizieren (nationale Hinzurechnungen und Kürzungen), um auf den so adjustierten steuerlichen Gewinn dann seinen Steuersatz anzuwenden. [2]
Beflügelt durch die politische Diskussion um die Steuervermeidungsstrategien großer Konzerne ist außerdem zunächst auf OECD-Ebene, dann durch die Richtlinie (EU) 2022/2523, schließlich durch die Umsetzung der Richtlinie in ein deutsches Mindeststeuergesetz (MinStG) für große Unternehmen eine konzernweite Betrachtung bezüglich der Einhaltung eines Mindeststeuersatzes von 15 % etabliert worden. Die dafür notwendigen konsolidierten und nicht konsolidierten Gewinnermittlungen sind auf der Basis anerkannter Rechnungslegungsgrundsätze durchzuführen, zu denen explizit die IFRS gehören.
Auch hinsichtlich der gesellschaftsrechtlichen Zahlungsbemessungsfunktion, also der Dividenden des Einzelabschlusses, bieten sich mehrere Lösungen an.
Einerseits könnten unrealisierte Gewinne nach dem in § 268 Abs. 8 HGB enthaltenen System mit einer speziellen Ausschüttungssperre belegt werden.
Andererseits könnte die Bindung des Ausschüttungsvolumens an das bilanziell erwirtschaftete Ergebnis auch durch einen allgemeinen "solvency-Test" ersetzt werden. U. a. in vielen amerikanischen Bundesstaaten und in Neuseeland hat man mit einer solchen Lösung positive Erfahrungen gesammelt. Der neuseeländische Companies Act 1993 sieht in Section 4 vor, dass Dividenden nur insoweit ausgeschüttet werden dürfen, als dadurch die Bedienung der Schulden nicht gefährdet und das Eigenkapital nicht negativ wird bzw. unter gesetzliche Mindestanforderungen fällt. Die §§ 30 ff. GmbHG enthalten in der Tendenz vergleichbare, in der Praxis nicht immer beachtete Regeln.
Die Down-Under-GmbH (Freiburg) hat in ihrem Gründungsjahr in 01 einen Überschuss von 100 erzielt. Am 10.7.02 wird die Ausschüttung beschlossen und durchgeführt. Im ersten Halbjahr 02 hat sich das Geschäft allerdings schlecht entwickelt. Interne Arbeitsbilanzen zum 30.5.02 und 30.6.02 zeigen nur noch ein Eigenkapital in Höhe des Stammkapitals.
Die Ausschüttung verstößt gegen § 30 Abs. 1 GmbHG. Danach darf das zur Erhaltung des Stammkapitals erforderliche Vermögen nicht ausgezahlt werden. Die Ausschüttungen sind bei fehlendem guten Glauben der Gesellschafter in jedem Fall, ansonsten unter bestimmten Bedingungen zu erstatten. Da die Geschäftsführer nach der Sachlage schuldhaft gehandelt haben, haften sie einem gesamtschuldnerisch für andere Gesellschafter belangten Gesellschafter gegenüber (§ 31 GmbHG).
Seit dem MoMiG (2008) hat sich das deutsche GmbH-Recht dem Kapitalschutzkonzept der solvency-Lösung angenähert.
Die Mindestanforderung an das Stammkapital wurde von 25.000 EUR auf 1 EUR gesenkt. Dies geschah mit Blick auf den europäischen Wettbewerb der Gesellschaftsformen, etwa die Konkurrenz zur englischen Limited, da diese Rechtsform nach der EuGH-Rechtsprechung auch einem inländischen Unternehmen ohne jeden Auslandsbezug nicht verwehrt werden kann.[1]
Nach vorheriger Rechtslage waren die Geschäftsführer einer GmbH der Gesellschaft gegenüber zum Ersatz von Zahlungen verpflichtet, die nach Eintritt der Insolvenz geleistet werden (§ 64 Abs. 2 GmbHG). Durch eine Ergänzung des § 64 Abs. 2 GmbHG müssen sie seit dem MoMiG auch für Zahlungen an Gesellschafter haften, wenn durch diese Zahlungen die Zahlungsunfähigkeit der Gesellschaft herbeigeführt wird und dies erkennbar war. Dies ergänzt § 30 Abs. 1 GmbHG, indem nicht nur das zur Erhaltung des Stammkapitals erforderliche Vermögen mit einem Auszahlungsverbot belegt wird, sondern auch Zahlungen erfasst werden, die das Stammkapital nicht antasten, aber die Zahlungsunfähigkeit herbeiführen. Die Gesetzesbegründung selbst weist auf die Parallelen zum solvency-Test hin.
Die steigende Bedeutung der Solvenzprognose erklärt sich gerade aus den herabgesetzten Anforderungen an das Stammkapital.
- Je niedriger das Stammkapital, umso geringer die praktische Relevanz der Vorschriften zur Erhaltung dieses Kapitals.
- Umso geringer damit auch die Bedeutung der Stichtagsbilanz, die Auskunft über die Höhe des Eigenkapitals gibt.
- Gegenüber einer bilanzorientierten Prüfung des zulässigen Ausschüttungsvolumens muss dann eine zukunftsorientierte Prüfung an Relevanz gewinnen.
Als neue Zukunftsperspektive für kleine und mittlere Unternehmen (small and medium-sized entities = SME) hat der IASB in 2009 eigenständige SME-IFRS verabschiedet. Sie sollten den kleineren und mittleren Unternehmen eine Alternative zu den full IFRS bieten. Wie unter "IFRS für kleine und mittlere Unternehmen" näher dargestellt, leiden die SME-IFRS an einem schwerwiegenden Geburtsfehler: wo die SME-IFRS einen Sachverhalt nicht oder nicht konkret genug regeln, ist der SME-Anwender faktisch gezwungen, weiter auf die full IFRS zuzugreifen. Plakativ gesprochen gilt:
- Siemens kommt mit einem Regelwerk, den full IFRS, aus,
- Elektro Schmitz braucht zwei, die SME- und die full IFRS.
Überdies sehen die SME-IFRS bei der die Praxis besonders belastenden Fülle von Anhangangaben keine ausreichende Entlastung gegenüber den full IFRS vor. Wegen dieser und anderer Defizite ist das SME-Projekt im deutschen Schrifttum, aber auch in der Politik überwiegend auf Ablehnung gestoßen.
Der Globalisierung der Waren- und Kapitalmärkte folgt die Internationalisierung der Rechnungslegung. Das amerikanische System der US-GAAP (Generally Accepted Accounting Principles) und das tatsächlich internationale System der IFRS (International Financial Reporting Standards) konkurrierten in der Vergangenheit um die Vorherrschaft, haben sich aber im Rahmen eines Konvergenzprojekts aufeinander zubewegt.
Europaweit ist die Entscheidung zugunsten von IFRS gefallen. Die EU verpflichtet börsennotierte Konzerne seit 2005 auf einen IFRS-Konzernabschluss. Das HGB bietet nicht börsennotierten Konzernen das Wahlrecht, anstelle einer handelsrechtlichen Konzernbilanz eine Konzernbilanz nach IFRS (hingegen nicht nach US-GAAP) aufzustellen.
Eine Nutzung dieses Wahlrechts kann unter verschiedenen Aspekten Sinn machen:
- Öffnung für Kapitalmärkte,
- Orientierung an (Informations-)Bedürfnissen der shareholder,
- Imagevorteile im internationalen Wettbewerb,
- Abstimmung von externem und internem Rechnungswesen,
- Vereinheitlichung des internen Konzernreporting.
Für eine noch nicht absehbare Übergangszeit bleibt das Nebeneinander von verpflichtendem oder freiwilligem IFRS-Konzernabschluss und handelsrechtlichem Einzelabschluss. Die Idee des dualen, d. h. beiden Regimen gehorchenden Abschlusses ist nur theoretisch dazu angetan, dieses Problem zu lösen. Praktisch bleiben zu viele, auch durch mutige Interpretation des Handelsrechts nicht auflösbare Unterschiede. Das demnach verbleibende Problem der Zweigleisigkeit wird in der Regel am besten durch eine vollständige Umstellung des Rechnungswesens auf IFRS gelöst. Sie bedingt einmal pro Jahr für die einzelbilanziellen Zwecke eine Überleitung in das nationale Recht. Der umgekehrte Weg, weiter nach nationalem Recht zu buchen und für die Konzernbilanzierung auf IFRS überzuleiten, kann nur dann Sinn machen, wenn der Konzern ausschließlich im Inland vertreten ist und der Integration von internem und externem Rechnungswesen keine so hohe Bedeutung beigemessen wird.
Mittelfristig ist im Interesse der Praxis auf eine Zulassung der IFRS auch für den Einzelabschluss zu hoffen. Für die mit der Zahlungsbemessungsfunktion des Einzelabschlusses verbundenen Probleme gibt es aussichtsreiche Lösungen. Der für die Gewinnsteuern geltende Maßgeblichkeitsgrundsatz könnte zugunsten einer modifizierten Einnahmen-Ausgaben-Rechnung ganz aufgegeben oder zugunsten einer IFRS-basierten europäischen Steuerbemessungsgrundlage modifiziert werden. Den Schutz der Gläubiger vor Substanzentzug durch Ausschüttung unrealisierter Gewinne könnten spezielle Ausschüttungssperren oder ein "solvency-Test" garantieren.
A.1 Überall in der EU gelten seit den 1980er Jahren die durch nationale Transformationsgesetze umgesetzten EU-Richtlinien für den Jahres- und Konzernabschluss. Warum hat dieses System nicht die Vereinheitlichung gebracht (die nun von den IFRS erwartet wird)?
A.2 Welche beiden wesentlichen Vorteile kann die (freiwillige) Anwendung der IFRS einem Konzern bringen?
A.3 Was sind die IFRS für SME?
B.1 Die IAS-Verordnung der EU lässt als Mitgliedsstaatenwahlrecht die Anwendung der IFRS auch für den Einzelabschluss zu. In welcher Art hat Deutschland dieses Wahlrecht umgesetzt?
B.2 Welche Idee ist in der Vergangenheit unter dem Stichwort "duale Abschlüsse" verfolgt worden? Warum funktioniert diese Idee nicht?
B.3 Warum ist es einfacher, die IFRS für den Konzernabschluss als für den Einzelabschluss zuzulassen?
C.1 Was diskutiert die EU unter dem Stichwort "Business in Europe: Framework for Taxation (BEFIT)"?
C.2 Gegen die Verwendung der IFRS für den Einzelabschluss wird u. a. die gesellschaftsrechtliche Zahlungsbemessungsfunktion angeführt (Dividenden nach Maßgabe des bilanziellen Ergebnisses). Welche beiden Auswege bieten sich hier an?
C.3 Welchen "Geburtsfehler" haben die IFRS für SME?
A.1 Die EU-Richtlinien enthalten zahlreiche Mitgliedsstaatenwahlrechte. Je nach Umsetzung dieser Wahlrechte sind Bilanzierungsweisen in einem Land erlaubt und im anderen verboten. Auf diese Weise entsteht keine wirklich harmonisierte Rechnungslegung.
A.2 Wesentliche Vorteile einer (freiwilligen) IFRS-Anwendung sind
- besserer Zugang zum Kapitalmarkt,
- Vereinheitlichung des internen Konzernreportings.
A.3 Die IFRS für SME sind ein eigenes IFRS-Regelwerk für kleine und mittlere Unternehmen.
B.1 Unternehmen sind weiterhin verpflichtet, einen handelsrechtlichen Einzelabschluss zu erstellen und bei der Unternehmensregister führenden Stelle zu hinterlegen. Sie können lediglich von einer Bekanntmachung absehen, wenn sie stattdessen den IFRS-Einzelabschluss bekannt machen (§ 325 Abs. 2a HGB).
B.2 Duale Abschlüsse sollten solche Abschlüsse sein, die durch entsprechende Ausübung von Bilanzierungswahlrechten und Ermessensspielräumen in Ansatz und Bewertung gleichzeitig HGB und IFRS erfüllen. So sollte der Aufwand einer doppelten Bilanzierung vermieden werden. In wichtigen Bereichen lässt sich eine solche Übereinstimmung aber gar nicht herstellen. So etwa bei bestimmten Finanzinstrumenten, deren Stichtagswert über ihren Anschaffungskosten liegt (Bewertung mit dem Stichtagswert nach IFRS, Bewertung zu Anschaffungskosten nach HGB).
B.3 Das Bilanzrecht des Einzelabschlusses ist stärker mit anderen Rechtsgebieten verknüpft:
- Steuerrecht: Ermittlung des (Steuer-)Bilanzgewinns,
- Gesellschaftsrecht: Ermittlung der Dividenden,
- Insolvenzrecht: Ermittlung einer Überschuldung.
C.1 BEFIT steht für eine europaweit einheitlich ermittelte Steuerbemessungsgrundlage (Steuerbilanzgewinn), die IFRS-basiert sein könnte. Betroffen wären grenzüberschreitend tätige Konzerne. Die Bemessungsgrundlage wäre auf die einzelnen Länder aufzuteilen. Jedes Land könnte auf seinen Teil autonom einen Steuersatz festlegen.
C.2 Als Auswege aus der (möglicherweise) fehlenden Eignung des IFRS-Ergebnisses als Dividendengrundlage bieten sich an:
- Ausschüttungssperren, d. h. die Einstellung bestimmter Erfolge (etwa aus über die Anschaffungskosten liegender Zeitbewertung von Finanzinstrumenten) in nicht dividendenfähige Rücklagen;
- Lösung der Ausschüttung von bilanziellen Größen, stattdessen Bindung an eine Solvenzprognose wie in einigen angelsächsischen Ländern.
C.3 Die IFRS für SME haben folgenden "Geburtsfehler": wo die SME-IFRS einen Sachverhalt nicht oder nicht konkret genug regeln, ist der SME-Anwender faktisch gezwungen, weiter auf die full IFRS zuzugreifen (fall back). Plakativ gesprochen gilt:
- Siemens kommt mit einem Regelwerk, den full IFRS, aus,
- Elektro Schmitz braucht zwei, die SME-IFRS und die full IFRS.