Konzernabschluss
Bedeutung des Konzernabschlusses, Arbeitsteilung zwischen HGB und IFRS, Konsolidierungskreis und Kontrollkonzept nach IFRS 10 mit Beispielen und Abbildung.
In den angelsächsischen Ländern kommt dem Konzernabschluss traditionell eine größere Bedeutung zu als dem Einzelabschluss. Dies aus gutem Grund. Nicht nur bei Großunternehmen, die einige hundert Unternehmen konsolidieren, sind die Einzelabschlüsse häufig von geringem Informationsnutzen.
Die Firework Holding GmbH hält eine 100 %ige Beteiligung an der Firework GmbH.
Für 18 Mio. EUR p. a. verpachtet die Holding das Anlagevermögen an die Betriebs-GmbH (kapitalistische Betriebsaufspaltung).
Die Firework GmbH macht einen Jahresumsatz von 90 Mio. EUR.
Sie ist an der Toy GmbH mit 100 % beteiligt. Der Jahresumsatz von 20 Mio. EUR der Toy GmbH geht je zur Hälfte an die Firework GmbH und an Fremde.
Firework GmbH und Toy GmbH beziehen ihre Waren und Vorprodukte zu 40 Mio. EUR bzw. zu 10 Mio. EUR von der Far East Ltd., einer ebenfalls 100 %igen Tochter der Firework Holding GmbH. Die Far East Ltd. tätigt keine Umsätze mit Konzernfremden.
Die Umsätze der genannten Unternehmen addieren sich auf
18 + 90 + 20 + 40 + 10 = 178 Mio. EUR (Summenumsatz).
Davon betreffen jedoch 78 Mio. EUR (18 + 10 + 40 + 10) Innenumsätze, die in einer Konzernbilanz gegen die entsprechenden Aufwendungen zu saldieren wären.
Der konsolidierte Umsatz (Außenumsatz) beläuft sich demnach nur auf 100 Mio. EUR.
Soweit die konzerninternen Umsätze z. B. aus steuerlichen Gründen einen Gewinnaufschlag enthalten und/oder konzerninterne Dividenden bzw. Beteiligungserträge angefallen sind, wird auch die Summe der Gewinne aus den Einzelbilanzen vom Konzerngewinn abweichen (Zwischenergebniseliminierung).
Die konzerninternen Leistungsbeziehungen werden sich z. T. in Darlehens- bzw. Verrechnungskonten widerspiegeln. Ohne Bereinigung dieser konzerninternen Forderungen und Schulden (Schuldenkonsolidierung) sowie eine zusätzliche Bereinigung der konzerninternen Beteiligungsansätze (Kapitalkonsolidierung) wird auch eine aufaddierte Bilanz (Summenbilanz) keine Aussagekraft haben.
Auch in mittelständischen Firmengruppen können, wie das Beispiel zeigt, entscheidungsnützliche Informationen für Gesellschafter, Gläubiger und Geschäftsführung vielfach nur noch über die Konzernbilanz dargestellt werden.
Der Grundsatz, neben (oder an Stelle) der Abbildung rechtlicher Einheiten im Einzelabschluss über den Konzernabschluss wirtschaftliche Einheiten darzustellen, bedarf in seiner Umsetzung vielfältiger Konkretisierung. Insbesondere geht es um folgende Grundfragen:
- Wer soll bilanzieren (Konzerndefinition; größenabhängige und rechtsformabhängige Befreiungen)?
- Wen soll er bilanzieren (Konsolidierungskreis; einzubeziehende Unternehmen)?
- (Ab) wann soll bilanziert werden (Konzernbilanzstichtag; Erstkonsolidierungszeitpunkt bei Erwerb Tochterunternehmen)?
- Was soll konsolidiert werden (Aufwand und Ertrag; Forderungen und Verbindlichkeiten; Beteiligungsbuchwert bei Obergesellschaft und Eigenkapital bei Untergesellschaft)?
- Wie soll konsolidiert werden (Zwischenergebniseliminierung; Methoden der Kapitalkonsolidierung; Firmenwert aus Konsolidierung)?
Die IFRS-Regelungen hierzu sind im Wesentlichen in IFRS 10 und IFRS 3 enthalten. Daneben sind IAS 28 und IFRS 11 für die Einbeziehung von assoziierten Unternehmen und Gemeinschaftsunternehmen von Bedeutung sowie IFRS 12 für konzernspezifische Anhangangaben.
Die IFRS-Vorschriften entsprechen im Großen und Ganzen dem Handelsrecht. Die nachfolgende Darstellung konzentriert sich auf wesentliche Abweichungen. Im Vordergrund steht die Konsolidierung von Tochterunternehmen. Daneben wird die Equity-Konsolidierung von assoziierten Unternehmen und Gemeinschaftsunternehmen behandelt.
Die IFRS-Vorschriften zur Konsolidierung von Tochterunternehmen haben sich im Zeitablauf mehrfach verändert. Seit 2005 ist etwa nur noch die vollständige Neubewertung (Aufdeckung stiller Reserven auch für die Minderheiten – non-controlling interests) zulässig, außerdem der goodwill nur noch außerplanmäßig abschreibbar.
In 2010 sind weitere Änderungen in Kraft getreten:
- Der auf die Minderheiten entfallende Anteil am goodwill kann wahlweise aktiviert werden (sog. full-goodwill-Methode).
- Kontrollwahrende Änderungen der Beteiligungsquote (z. B. von 51 % auf 80 % oder von 90 % auf 51 %) sind als Transaktion zwischen Eigenkapitalgebern für den Konzernabschluss irrelevant. Sie können weder zur Aufdeckung von goodwill und stillen Reserven noch zu einem Ertrag oder Aufwand führen.
- Kontrolländernde Anpassungen der Beteiligungsquote (z. B. von 20 % auf 51 % oder von 60 % auf 10 %) sind zwingend erfolgswirksam zu behandeln. Frühere Regelungen zur erfolgsneutralen Überführung schon zuvor vorhandener Anteile in die Vollkonsolidierung bzw. nachher noch vorhandener Anteile in die Bewertung einfacher oder assoziierter Anteile sind entfallen.
Mit Wirkung ab 2013 wurden die zuvor in IAS 27/SIC-12 und IAS 31 enthaltenen Regelungen zur Konsolidierung von Tochterunternehmen und Gemeinschaftsunternehmen durch IFRS 10 und IFRS 11 ersetzt. Bedeutsam sind vor allem zwei Änderungen:
- Die zuvor nach "normalen" Unternehmen (IAS 27) und Zweckgesellschaften (SIC-12) unterscheidenden Kriterien für ein Mutter-Tochter-Verhältnis werden in IFRS 10 auf eine einheitliche konzeptionelle Basis gestellt.
- Das Wahlrecht zur Quotenkonsolidierung von Gemeinschaftsunternehmen (IAS 31) ist entfallen. Zulässig ist nur noch die equity-Konsolidierung (IFRS 11 i. V. m. IAS 28).
Ein Konzernabschluss setzt nach IFRS 10 mindestens ein Mutter-Tochter-Verhältnis voraus. Dieses Verhältnis findet seinen Ausdruck in einer Beherrschung, die insbesondere (aber nicht nur) bei einer Stimmrechtsmehrheit gegeben ist. Liegt ein Mutter-Tochter-Verhältnis vor und ist somit die Konzernabschlusspflicht begründet, sind in diesen Konzernabschluss auch assoziierte Unternehmen (maßgeblicher Einfluss) und Gemeinschaftsunternehmen (joint ventures) einzubeziehen.
Hält die Obergesellschaft keine Anteile an Tochterunternehmen, sondern ist nur an assoziierten Unternehmen beteiligt, liegt kein Konzern vor. Es besteht in diesen Fällen auch keine Konzernabschlusspflicht. Assoziierte Unternehmen sind zwar in einem ohnehin bestehenden Konzernabschluss mit zu konsolidieren, begründen selbst aber keine Konzernbilanzierungspflicht.
Wegen der traditionellen Bedeutung des Konzernabschlusses für den angelsächsischen Rechtskreis ist die Konzernabschlusspflicht nach IFRS größen- und rechtsformunabhängig. Das HGB beschränkt sich auf große Kapitalgesellschaften (und GmbH & Co. KGs) und fordert die Überschreitung bestimmter Schwellenwerte für Bilanzsumme und Arbeitnehmerzahl.
Für deutsche Unternehmen, die gemäß § 315e HGB ihren Konzernabschluss freiwillig oder pflichtweise nach IFRS erstellen, gilt:
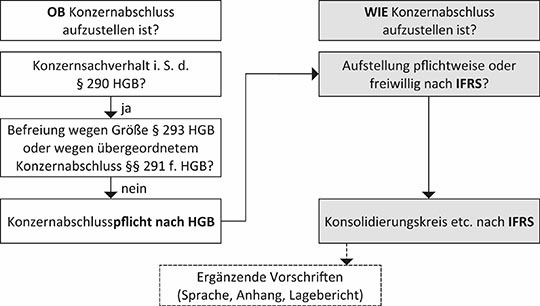
- Das HGB bestimmt, ob ein Konzernabschluss zu erstellen ist (Konzernabschlusspflicht).
- Die IFRS regeln, wie der Konzernabschluss auszusehen hat, d. h., IFRS 10 entscheidet über den Konsolidierungskreis, IAS 12 über die latenten Steuern, IAS 36 über die außerplanmäßige Abschreibung usw. Lediglich die Lageberichtsvorschriften und einige wenige sonstige Vorschriften des Handelsrechts (z. B. Währung und Sprache des Abschlusses) hat auch der IFRS-Anwender zu beachten.
Diese Arbeitsteilung ist in der Abb. 1 wiedergegeben.
Zur Arbeitsteilung noch folgendes Beispiel:
In der Schneeeifel liegt die Konzernzentrale, von der aus der publizitätsscheue Anton Schmitz sein ganz Europa umspannendes Netz von Handelsfilialen leitet. Das Wahlrecht, die Konzernbilanz nach IFRS statt nach HGB zu erstellen, scheint ihm wie gerufen. Das IFRS-Regelwerk schreibt Sprache und Währung, in der der Abschluss zu erstellen ist, nicht vor. Daher verfällt Anton Schmitz auf die Idee, den Abschluss in Sanskrit zu erstellen und als Währung den Fidji-Dollar (FJD) zu verwenden.
Beurteilung
Der Plan kann nicht gelingen. Zwar kann Schmitz einen voll IFRS-konformen (und damit uneingeschränkt testierbaren) Abschluss in Sanskrit und FJD erstellen. Dieser Abschluss würde aber zur Erfüllung inländischer Publizitätspflichten nicht genügen. Ein IFRS-Konzernabschluss erfüllt diese Pflichten nur dann, wenn § 315e HGB beachtet wird, d. h. u. a., dass der Abschluss in deutscher Sprache und in Euro zu erstellen ist.
Nach dem Weltabschlussprinzip sind grundsätzlich sämtliche Tochterunternehmen, assoziierten Unternehmen und Gemeinschaftsunternehmen in den Konzernabschluss einzubeziehen, unabhängig von ihrem Sitz und ihrem jeweiligen Landesrecht. Das Handelsrecht sieht Ausnahmen z. B. bei unverhältnismäßigen Informationsbeschaffungskosten oder untergeordneter Bedeutung vor, die als Einbeziehungswahlrechte formuliert sind. Nach IFRS 10 bestehen keine besonderen Einbeziehungswahlrechte. Aus dem materiality-Grundsatz kann sich jedoch ein solches Wahlrecht ergeben.
Die BASF hat in ihrem IFRS-Konzernabschluss 2018 über 300 Tochter-, Gemeinschafts- und assoziierte Unternehmen wegen Unwesentlichkeit nicht konsolidiert.
Im mehrstufigen Konzern (Mutterunternehmen – Tochterunternehmen – Enkelunternehmen) stellt sich die Frage, ob der Konzernabschluss des Mutterunternehmens das Tochterunternehmen von der Aufstellung eines (Teil-)Konzernabschlusses befreit. § 291 HGB und IFRS 10.4 gewähren die Freistellung im Interesse der Minderheiten nur dann, wenn die Minderheitsgesellschafter einverstanden sind.
Die MU-GmbH ist zu je 100 % an der TU1-GmbH und der TU2-GmbH beteiligt. Die Tochterunternehmen halten wiederum 60 % an der EU1- bzw. der EU2-GmbH. Die anderen 40 % werden von X bzw. Y gehalten.
HGB und IFRS betonen das Informationsinteresse der konzernfremden Gesellschafter. In einem Gesamtkonzernabschluss gehen die spezifischen Sachverhalte und Konsolidierungen aus dem Verhältnis TU1-EU1 zahlenmäßig leicht unter, liegen möglicherweise sogar unter der materiality-Schwelle für den Gesamtkonzern. Die zusätzliche Aufstellung eines Teilkonzernabschlusses TU1-EU1 im Interesse von X und von TU2-EU2 im Interesse von Y ist daher nur dann entbehrlich, wenn X und Y dem nicht widersprechen und TU1 bzw. TU2 nicht selbst börsennotiert sind.
Die den Teilkonzern betreffenden Vorschriften von IFRS 10 sind jedoch für den deutschen Anwender ohne Rechtsverbindlichkeit. Wie oben dargestellt, ergibt sich die Pflicht zur Aufstellung eines Konzernabschlusses (damit z. B. auch die Befreiung von dieser Pflicht bei einem Teilkonzern) ausschließlich aus den handelsrechtlichen Regelungen.
Ein Konzern und damit auch eine Konzernabschlusspflicht entstehen durch das Vorliegen einer Mutter-Tochter-Beziehung. IFRS 10.A definiert dementsprechend den Konzern (group) als "ein Mutterunternehmen und seine Tochterunternehmen" ("a parent and its subsidiaries"). Damit stellt sich die Frage, wann eine Mutter-Tochter-Beziehung anzunehmen ist. Nach der Definition in IFRS 10.A setzt eine Mutter-Tochter-Beziehung eine Beherrschung (Kontrolle) voraus. Die Beherrschung ergibt sich gemäß IFRS 10.7 aus der kumulativen Erfüllung von drei Voraussetzungen: Ein Investor beherrscht ein Beteiligungsunternehmen (investee), wenn er
- die Verfügungsgewalt (power) über das Beteiligungsunternehmen hat und
- Risiken und/oder Chancen aus Verlusten/Erträgen aus seinem Engagement in dem Beteiligungsunternehmen ausgesetzt ist (variable returns), wobei
- zwischen beidem eine Verbindung besteht, d. h. der Investor die Verfügungsgewalt nutzen kann, um die Chancen und Risiken zu beeinflussen (linkage between power and returns).
Diese einheitlich für alle Arten von Unternehmen geltende Definition von Kontrolle unterscheidet sich vom früheren Recht. Nach diesem standen zwei Konsolidierungskonzepte nebeneinander:
- "Normale" Unternehmen wurden gemäß IAS 27 nach dem Kriterium der Entscheidungsgewalt/Macht (power) dann als Tochterunternehmen qualifiziert, wenn ein übergeordnetes Unternehmen insbesondere durch Stimm- bzw. Organbesetzungsrechte die Fähigkeit hatte, die Geschäfts- und Finanzpolitik des untergeordneten Unternehmens zu bestimmen.
- Zweckgesellschaften (special purpose entities – SPEs) wurden hingegen gemäß SIC-12 dann vollkonsolidiert, wenn der Investor die Mehrheit der Chancen und Risiken trug.
Dieses Nebeneinander zweier Konzepte wird in IFRS 10 (theoretisch) durch ein einheitliches Konsolidierungskonzept ersetzt. Gleichwohl bestehen in der praktischen Anwendung der Kontrollkriterien weiterhin Unterschiede zwischen "normalen" Unternehmen und in IFRS 12 als structured entities bezeichneten "Zweckgesellschaften":
Bei breit operierenden Unternehmen können die relevanten Aktivitäten in der Regel nur über Stimmrechte oder äquivalente Instrumente (etwa Beherrschungsverträge) bestimmt werden. Die amerikanische Praxis spricht demzufolge von voting interest entities oder voting control entities. Regelmäßig ist mit dem Stimmrecht auch eine Beteiligung am Kapital und den Ergebnissen verbunden und damit eine Variabilität der Rückflüsse. Ebenso regelmäßig werden über die Stimmrechte oder über stimmrechtsähnliche Instrumente die Rückflüsse beeinflusst (IFRS 10.B11 und IFRS 10.B16).
Bei Unternehmen mit enger Zwecksetzung, etwa Leasingobjekt- oder ABS-Gesellschaften, ist es hingegen möglich und üblich, die Aktivitäten in weitem Maße durch schuld- oder gesellschaftsrechtliche Regelungen im Vorhinein zu bestimmen (sog. Autopilot), sodass sich die Entscheidungsspielräume der Exekutivorgane oder der Gesellschafter häufig auf Administratives (z. B. Besorgen der Buchhaltung, Feststellung des Jahresabschlusses usw.) beschränken. Den Stimmrechten kommt bei diesen non-voting entities keine überragende Bedeutung zu. Entscheidungsgewalt wird vielmehr über die Festlegung von Struktur und Zweck der Einheit (purpose and design) und spezielle Beziehungen (etwa als Finanzier, einziger Kunde usw.) ausgeübt. Dabei besteht die begründete Vermutung, dass bei hoher Teilhabe eines Investors an den Risiken und Chancen dieser auch die Entscheidungsgewalt über Gründungsverträge oder in sonstiger Weise zu seinen Gunsten geregelt hat (IFRS 10.B17).
Die Unterschiedlichkeit von normalen und Zweckgesellschaften lebt damit zwar nicht konzeptionell, aber in der praktischen Anwendung von IFRS 10 weiter. Aus praktischer Sicht bedeutet dies etwa:
- Bestehen in einem "normalen" Unternehmen klare Stimmrechtsmehrheiten, ist damit die Kontrollfrage regelmäßig schon beantwortet. Einer detaillierten Untersuchung von Zweck und Struktur des Unternehmens, Risiko-Chancen-Verteilung, besonderen Beziehungen usw. bedarf es dann in der Regel nicht.
- Umgekehrt sind bei einem strukturierten Unternehmen (Zweckgesellschaften) die Stimmrechte regelmäßig von geringem Interesse und deshalb die anderen genannten Faktoren eingehend zu untersuchen.
Dieser praktischen Differenzierung folgend behandelt auch die nachfolgende Darstellung beide Unternehmenstypen getrennt.
Unternehmen mit einem breiten Spektrum von Aktivitäten können in der Regel nur über Stimmrechte oder ähnliche Rechte beherrscht werden. Folgende Grundfälle führen regelmäßig zur Beherrschung durch den Investor:
- Der Investor hält selbst oder über einen für ihn Handelnden (agent) die (für die relevanten Entscheidungen notwendige) Mehrheit der Stimmrechte in der Gesellschafterversammlung oder bezüglich des sonst für die Beherrschung der Gesellschaft maßgeblichen Organs.
- Der Investor hat aufgrund von Vereinbarungen mit anderen Gesellschaftern (Stimmrechtsbindungsverträge) eine entsprechende Mehrheit.
- Der Investor kann aufgrund eines Beherrschungsvertrags die Geschäfte der untergeordneten Gesellschaft bestimmen.
- Der Investor hat aus Call-Optionen oder anderen Vereinbarungen potenzielle Stimmrechte, die allein oder i. V. m. anderen Rechten eine Beherrschung ermöglichen.
- Der Investor hat eine nachhaltige Präsenzmehrheit.
Hinsichtlich der Beherrschung durch Stimmrechte gilt: Die Mehrheitsbeteiligung des Tochterunternehmens am Enkelunternehmen ist im Normalfall voll und nicht mit durchgerechneter Anteilsquote zu berücksichtigen. Im Einzelfall kann eine andere Beurteilung möglich sein, wenn die indirekte Kontrollmöglichkeit über das andere Tochterunternehmen eingeschränkt ist. Hierzu folgendes Beispiel:
Die M AG ist
- zu 30 % an der T2 und
- zu 60 % an der T1 beteiligt.
T1 hält wiederum 30 % der Anteile an der T2.
Im Normalfall sind der M AG nicht 30 % + 0,6 × 30 % = 48 %, sondern 30 % + 1 × 30 % = 60 % der Stimmrechte an der T2 zuzurechnen. T2 ist Tochterunternehmen, weil M über 30 % der Stimmrechte direkt und über weitere 30 % indirekt, also insgesamt über 60 % der Stimmrechte verfügt.
Variante
Werden die anderen 40 % an der T1 jedoch von E gehalten und ist durch den Gesellschaftsvertrag von T1 oder in sonstiger Weise gesichert, dass abweichend von den sonstigen geschäftspolitischen Maßnahmen der T1 alle Entscheidungen der T1 in Bezug auf die Beteiligung an der T2 ein Einvernehmen von M und E voraussetzen, so reicht die Kontrolle von M auf T1 nicht auf T2 durch. T1 ist zwar Tochterunternehmen von M, da für alle sonstigen geschäftspolitischen Maßnahmen der T1 normale Mehrheitsregeln gelten. M kann jedoch nur im Einvernehmen mit E die Stimmrechte der T1 in der Gesellschafterversammlung der T2 ausüben.
M beherrscht somit nur die eigenen Anteile an der T2, während sie die von T1 an der T2 gehaltenen Anteile nicht beherrscht. T2 ist nicht Tochterunternehmen der M.
Bei mehr als der Hälfte der Stimmrechte eines Unternehmens ist in der Regel eine Beherrschung anzunehmen (Kontrollvermutung). Eine Ausnahme kann z. B. gegeben sein
- in der Insolvenz des Tochterunternehmens mit Übergang aller wesentlichen Verfügungsrechte auf den Insolvenzverwalter,
- im Fall eines Entherrschungsvertrags zwischen Mutter- und Tochterunternehmen,
- in Fällen, in denen der Gesellschaftsvertrag alle wesentlichen Entscheidungen an ein über der Anteilsquote liegendes Quorum (z. B. 75 %) bindet,
- in Fällen, in denen nach ausländischem Recht Produktion, Preise, Zusammensetzung der Geschäftsführung usw. in erheblichem Maße durch staatliche Behörden und Vorschriften beschränkt sind.
Die Entscheidungsgewalt (power) liegt regelmäßig dann beim Investor, wenn er über eine Stimmrechtsmehrheit in der Gesellschafterversammlung verfügt oder ähnliche, z. B. auf andere Organe (Geschäftsführung, Aufsichtsrat) bezogene Mehrheitsrechte hat (IFRS 10.B15 und IFRS 10.B16). Zu den sich hieraus bei divergierender Organmehrheit ergebenden Problemen folgendes Beispiel:
A und B halten je 50 % der Anteile und Stimmrechte am Unternehmen T.
Die Satzung sieht ein dreiköpfiges Aufsichtsgremium und ein dreiköpfiges Geschäftsführungsgremium vor.
A ist als Kapitalgeber von größerer Bedeutung (Stellung von Sicherheiten für Banken usw.). B bringt das größere operative Know-how ein. Der Gesellschaftsvertrag sieht demgemäß vor, dass
- B die Mehrheit der Geschäftsführer stellt,
- A jedoch die Mehrheit im Aufsichtsrat erhält.
Die entsprechenden Entsendungs- und Abberufungsrechte sind in der Satzung verankert.
Beurteilung
Bei oberflächlicher Auslegung von IFRS 10 besteht eine Mutter-Tochter-Beziehung sowohl zwischen A und T als auch zwischen B und T (erste Alternative).
Bei genauer Lektüre stellt der Standard aber nicht auf irgendeine Organmehrheit ab, sondern auf die Mehrheit in dem Organ mit den größten Machtbefugnissen. Man wird daher würdigen müssen, welche Rechte die Geschäftsführung hat und welche Rechte dem Aufsichtsrat, z. B. im Rahmen genehmigungsbedürftiger Geschäfte, zustehen. Je nach Würdigung wird ein Tochterunternehmen von A oder von B oder ein Gemeinschaftsunternehmen i. S. v. IFRS 11 vorliegen. Bedürfen etwa alle wesentlichen Entscheidungen der Geschäftsführung der vorherigen Zustimmung des Aufsichtsorgans, so kommt es eher auf die Mehrheitsverhältnisse im Aufsichtsorgan an. Umgekehrt sind die Mehrheitsverhältnisse im Aufsichtsorgan von geringer Bedeutung, wenn das Aufsichtsorgan (z. B. bei einem fakultativen Aufsichtsrat) weitgehend einflusslos ist.
Widersprüche in der Anwendung der Kriterien von IFRS 10 lassen sich vermeiden, wenn den Kriterien nur eine Indizienwirkung zugesprochen wird, die nicht von der Notwendigkeit einer Gesamtwürdigung enthebt.
Besitzt ein Unternehmen zwar nicht die Mehrheit der Stimmrechte, verfügt es aber über potenzielle Stimmrechte, z. B. aus Aktienoptionen und Bezugsrechten, deren Ausübung die Stimmrechte über 50 % bringen würde, so sind diese gemäß IFRS 10.B47 in die Gesamtwürdigung einzubeziehen. Dabei kann grob zwischen drei Fällen unterschieden werden:
- Der Optionsausübungspreis ist (nach den Wertverhältnissen des Stichtags) sehr ungünstig. Die Ausübung ist deshalb unwahrscheinlich. Die potenziellen Stimmrechte sind bei der Beurteilung der Konsolidierungspflicht nicht zu berücksichtigen.
- Der Optionsausübungspreis ist nicht ungünstig. Die Optionen stehen aber in gleicher Relation und zu gleichen Konditionen auch anderen Gesellschaftern zu. Die Ausübung durch alle ist wahrscheinlich und wird an den Stimmrechtsverhältnissen nichts ändern. Für die Beurteilung der Konsolidierungspflicht sind die potenziellen Stimmrechte daher irrelevant.
- Der Optionsausübungspreis ist günstig oder jedenfalls nicht ungünstig. Die Optionen stehen anderen Gesellschaftern nicht in gleicher Relation und/oder nicht zu ähnlich guten Konditionen zur Verfügung. Die Ausübung der eigenen Optionsrechte ist wahrscheinlich und würde das Stimmrechtsverhältnis über die 50 %-Grenze verändern. In diesem Szenario liegt ein Kontrollverhältnis schon zum Stichtag vor.
Die Optionsrechte beeinflussen die Frage, ob ein Unternehmen zu konsolidieren ist, nicht hingegen die Quote, die dem Mehrheitsgesellschafter und dem Minderheitsgesellschafter im Rahmen der Konsolidierungsbuchungen zuzurechnen ist (IFRS 10.B89).
Die Berücksichtigung der Optionsrechte nur beim Kontrollkriterium führt zu gewöhnungsbedürftigen Ergebnissen, wenn die Option auf 100 % der Anteile gerichtet ist.
Alle Anteile an T werden noch von X gehalten. M hat aber ein günstiges, kurzfristig ausübbares Optionsrecht auf diese Anteile.
[Der bereitgestellte Text endet an dieser Stelle; die Fortsetzung des Beispiels wurde nicht mitgeliefert.]