Rückstellungen
Ausweis und Ansatz von Rückstellungen nach IAS 37: gegenwärtige Verpflichtungen, Eventualverbindlichkeiten, Restrukturierung und faktische Verpflichtungen. Mit Beispielen und Prüfschema.
Für den Ausweis von Rückstellungen im IFRS-Abschluss sind drei Regelungen zu beachten:
- In der Bilanz selbst sind Rückstellungen (provisions) gesondert von anderen Schulden auszuweisen (IFRS 18.103 und IAS 37.11).
- In der Bilanz oder im Anhang ist ggf. eine weitere Untergliederung der Rückstellungen vorzunehmen, wobei in der Regel mindestens zwischen Leistungen an Arbeitnehmer und anderen Rückstellungen unterschieden werden sollte (IFRS 18.B111(e)).
- Die Passivseite der Bilanz ist primär nach Fristigkeit (current/non-current) und nicht nach Art der Schulden zu untergliedern. Kurzfristige Rückstellungen sind deshalb von den langfristigen zu separieren (IFRS 18.96).
In der Abgrenzung zu sonstigen Schulden trifft IAS 37.11 eine Unterscheidung zwischen provisions und accruals.
Provisions sind als Rückstellungen im engeren Sinne durch eine grundlegende Unsicherheit hinsichtlich Grund, Höhe oder Zeitpunkt der Verpflichtung gekennzeichnet. Der Bilanzleser erkennt am Ausweis als provision unmittelbar, dass hier unvermeidlich wesentliche Bewertungs- und Ansatzrisiken vorliegen.
Accruals betreffen als "abgegrenzte Schulden" (so die amtliche Übersetzung) hingegen Fälle, in denen die Verbindlichkeit dem Grunde nach feststeht und hinsichtlich Höhe und Zeitpunkt lediglich unwesentliche Restunsicherheiten bestehen, etwa weil der Auftragnehmer noch nicht endgültig abgerechnet hat.
Neben klaren Fällen von accruals (z. B. Wirtschaftsprüfer hat Kosten der Jahresabschlussprüfung noch nicht abgerechnet, die Berufsgenossenschaft hat noch keinen Bescheid erteilt) gibt es andere Fälle, in denen die Abgrenzung zu provisions schwierig ist. Zu denken wäre etwa an Urlaubsrückstände, die zwar in IAS 37.11 als Beispiel für accruals genannt werden, unter Umständen aber mit beträchtlichen Unsicherheiten, z. B. hinsichtlich des Verfalls durch Zeitablauf, versehen sein können.
Nicht als Rückstellung i. S. v. IAS 37 gelten Bürgschaften oder ähnliche Finanzgarantien, die den Gläubiger einer Forderung für den Fall entschädigen, dass seine Forderung ausfällt. In systematischer Betrachtung liegt hier eine Versicherung i. S. v. IFRS 17 vor, mit dem Bürgen als Versicherer, dem Forderungsgläubiger als Versicherungsnehmer und dem Forderungsausfall als versichertem Ereignis. IFRS 9.B2.5 gewährt dem Garantiegeber in der Bilanzierung ein Wahlrecht zwischen Anwendung von IFRS 17 (Behandlung als Versicherungsvertrag) oder IFRS 9 (Behandlung als Finanzinstrument).
In der IFRS-Praxis wird mit dem Problem der Abgrenzung zwischen provisions und accruals pragmatisch umgegangen. Der Rückstellungsbegriff wird im Zweifel weit ausgelegt. Accruals werden in die Rückstellungen einbezogen. Diese Verfahrensweise vermeidet Abgrenzungsprobleme, ist allerdings mit einem gewissen Informationsverlust verbunden. Es ist nicht mehr ohne Weiteres erkennbar, welche Bilanzposition mit wesentlichen Unsicherheiten behaftet ist (provisions) und welche Beträge im Wesentlichen feststehen (liabilities, einschließlich accruals).
Eine Rückstellung ist nach IAS 37.14 nur dann zu bilden, wenn
- ein Unternehmen eine rechtliche oder faktische Verpflichtung gegenüber Außenstehenden hat,
- und zwar aus einem vergangenen Ereignis und
- die Erfüllung dieser Verpflichtung zum Abfluss von Ressourcen führt sowie
- eine zuverlässige Schätzung der Höhe der Verpflichtung möglich ist.
Die geforderte Verpflichtung kann rechtlicher oder faktischer Art sein, gegenüber bestimmten Personen oder einem unbestimmten Personenkreis (z. B. Öffentlichkeit) bestehen, nicht jedoch gegenüber dem Unternehmen selbst. Ausgeschlossen sind damit Rückstellungen für Innenverpflichtungen, wie sie § 249 Abs. 1 HGB für unterlassene Instandhaltungen zulässt.
Die Power Car GmbH betreibt in der Nähe von Bergheim eine Tuning-Werkstatt.
Für eingebaute Teile übernimmt sie eine Garantie von 24 Monaten. Für die Beseitigung zwischen 25 und 36 Monaten auftretender Mängel stellt sie in der Regel aus Kulanzgründen nur das Material in Rechnung.
In einem der Nebengebäude der Werkstatt ist das Dach seit Kurzem undicht. Es soll im ersten Quartal des Folgejahres instand gesetzt werden.
Die Power Car GmbH hat an der alle drei Jahre stattfindenden Tuner-Messe "Nur Fliegen ist schöner" teilgenommen. Sie hat die Absicht, in drei Jahren wieder an der Messe teilzunehmen, da es keine anderen für sie attraktive Messeangebote gibt.
Ein nicht mehr genutzter Teil des Grundstücks ist altölverseucht. Es besteht eine grundsätzliche Verpflichtung zur Altlastensanierung, jedoch ohne Fristen und Sanktionen.
Beurteilung nach IFRS und HGB
Für die Reparaturen außerhalb der Garantiefrist besteht keine rechtliche Verpflichtung. Unter den Kunden ist jedoch hinlänglich bekannt, dass für Reparaturen bis zum sechsunddreißigsten Monat keine Lohnkosten berechnet werden. Diese Erwartungshaltung führt zu einer faktischen Verpflichtung. Eine Kulanzrückstellung ist nach IFRS und HGB zu bilden.
Die unterlassene Instandhaltung des undichten Daches betrifft keine Außenverpflichtung. Es handelt sich um einen internen Aufwandsposten, der in der HGB-Bilanz wegen der Sondervorschrift des § 249 Abs. 1 Satz 2 Nr. 1 HGB rückstellungspflichtig ist. In der IFRS-Bilanz sind Aufwandsrückstellungen nicht zu berücksichtigen.
Die Tuner-Messe führt alle drei Jahre zu Aufwendungen, die jedoch nicht durch Bildung einer Rückstellung zeitlich verteilt werden konnten. Nach HGB und IFRS ist der Ansatz einer solchen Aufwandsrückstellung unzulässig.
Für die Kosten der Altlastensanierung ist nach IFRS und HGB (mangels konkreter zeitlicher Vorgaben jedoch nicht in der Steuerbilanz) grundsätzlich eine Rückstellung zu bilden, da eine gesetzliche Verpflichtung besteht. Allerdings kann die konkrete Passivierung daran scheitern, dass der Rückstellungsbetrag – auch wegen des unbestimmten Abzinsungszeitraums – nicht verlässlich bestimmbar ist.
Eine faktische oder rechtliche Verpflichtung führt nach IAS 37 nur dann zu einer Rückstellung, wenn die Verpflichtung aus vergangenen Ereignissen resultiert und unabhängig von der künftigen Geschäftstätigkeit eines Unternehmens ist (Unentziehbarkeit). Nicht rückstellungsfähig sind hingegen Aufwendungen, die anfallen, um künftig weiterhin unternehmerisch tätig zu sein.
Die Power Car GmbH ist bei den lokalen Behörden und in der örtlichen Presse in die Kritik geraten. Moniert werden vor allem Lärmemissionen, daneben Bodenverunreinigungen. Eine gesetzliche Pflicht zur Sanierung des Bodens besteht nicht. Die Power Car GmbH geht jedoch in die Image-Offensive und erklärt in einer Pressekonferenz ihre Absicht, im Folgejahr ein Eine-Million-Programm zur Bodendekontaminierung durchzuführen. Die Aufsichtsbehörde nimmt dies wohlwollend zur Kenntnis, erlässt darüber hinaus eine Verfügung, wonach der Gewerbebetrieb am vorhandenen Ort in zwei Jahren einzustellen ist, sofern bis dahin nicht umfangreiche Lärmschutzvorrichtungen (Volumen von 2 Mio. EUR) eingebaut sind.
Die Kontaminierung des Bodens hat ihre Ursache in der Vergangenheit und ist somit grundsätzlich rückstellungsfähig. Mangels gesetzlicher Verpflichtung kommt nur eine faktische Verpflichtung infrage. Sie könnte sich daraus ergeben, dass das Unternehmen entsprechende Absichten veröffentlicht hat. Hat die Power Car GmbH in der Vergangenheit bereits dargetan, dass sie eine veröffentlichte Politik auch einhält, entsteht durch die Pressekonferenz eine faktische Verpflichtung gegenüber der Öffentlichkeit, die zu einer Rückstellung führt. Gibt das bisherige Geschäftsgebaren des Unternehmens zu größeren Zweifeln Anlass, ob es die veröffentlichte Politik auch einhält, muss von einer Rückstellung abgesehen werden.
Der Einbau der Lärmschutzvorrichtungen ist durch die behördliche Verfügung als rechtliche Verpflichtung konkretisiert. Es besteht jedoch kein Zusammenhang mit einem vergangenen Ereignis. Die Verpflichtung entsteht nur dann, wenn das Unternehmen den mit Lärm verbundenen Teil seiner Geschäftstätigkeit über den Stichtag der Verfügung hinaus am gegebenen Ort fortsetzt. Eine Rückstellung ist deshalb nicht zu bilden.
An der Unentziehbarkeit fehlt es gemäß IFRIC 6.9 auch in Fällen der Rücknahmeverpflichtung von Elektro- und Elektronikgeräten, wenn sich der Kostenanteil zum kollektiven Rücknahmesystem nicht aus dem Anteil der in Verkehr gebrachten Geräte, sondern aus dem Marktanteil im Rücknahmejahr ergibt. Erst die künftige Marktteilnahme stellt dann die gegenwärtige Verpflichtung i. S. v. IAS 37 dar.
Für öffentliche Abgaben (etwa Bankenabgabe) gelten nach IFRIC 21 entsprechende Grundsätze.
Wichtige Rückstellungsfragen können sich auch im Zusammenhang mit beabsichtigten Klimaschutzmaßnahmen stellen.
An den IFRS IC ist in 2023/2024 folgender Fall zur Klärung herangetragen worden:
Ein Produzent von Haushaltswaren kündigt öffentlich an,
- bis 20X9 seine Treibhausgasemissionen um mindestens 60 % zu reduzieren und
- die verbleibenden Emissionen durch Kauf von Zertifikaten und deren Einzug zu kompensieren.
Zur Untermauerung seiner Ankündigung legt das Unternehmen einen graduellen Plan vor, der Investments in energieeffizientere Anlagen und Prozesse ebenso vorsieht, wie den Kauf von Ökostrom und den Ersatz von erdölbasierten Werkstoffen und Verpackungsmaterialien durch klimaschonendere Stoffe.
Beurteilung (siehe IASB Update April 2024)
Fraglich ist bereits, ob überhaupt eine faktische Verpflichtung vorliegt. Das hängt u. a. ab vom Wortlaut der Ankündigungen ("Wir verplichten uns." vs. "Wir streben an") sowie dem bisherigen Geschäftsgebaren usw.
Falls eine faktische Verpflichtung bejaht wird, gilt: Die zur Umsetzung der Emissionsreduktion zukünftig geplante Anschaffung von neuen Produktionsanlagen ist nicht unentziehbar. Der für die Kompensation der Restemissionen geplante Kauf und Einzug von CO2-Zertifikaten ist ebenfalls eine Folge der durch die zukünftige Produktion noch zu verursachenden Emissionen, hingegen nicht auf die Kompensation bereits erfolgter Emissionen gerichtet. Insgesamt fehlt es damit an einer unentziehbaren, wirtschaftlich bereits verursachten Schuld.
Ohne dass es darauf noch ankäme, ist der IFRS IC bezüglich der geplanten Investitionen in neue Anlagen (nicht bezüglich der Emissionszertifikate) außerdem noch der Ansicht, dass die Investitionen nicht zu einem Ressourcenabfluss führen. Der Begriff sei nämlich als Saldo zu interpretieren. In saldierter Betrachtung stehe aber den Ausgaben für Erwerb oder Erstellung der Investitionsgüter der wertmäßige Zugang der Investitionsobjekte selbst gegenüber, sodass sich ein Saldo von Null ergebe.
Der geforderte Gegenwarts- oder Vergangenheitsbezug der Rückstellung nach IAS 37 ähnelt dem handelsrechtlichen Prinzip der wirtschaftlichen Verursachung. Ist bspw. eine Fluggesellschaft gesetzlich verpflichtet, ihre Flugzeuge alle drei Jahre generalüberholen zu lassen, so ist für diesen Aufwand weder nach IFRS noch nach HGB eine Rückstellungspflicht gegeben. Nach handelsrechtlicher Auffassung fehlt die wirtschaftliche Verursachung, da die Aufwendungen zukunftsgerichtet sind. Eine Verbindlichkeitsrückstellung scheidet damit aus.
Das IFRS-Kriterium, sich der Verpflichtung nicht durch Einstellung oder Änderung der Geschäftstätigkeit entziehen zu können, und das HGB-Kriterium der wirtschaftlichen Verursachung führen in vielen, aber nicht in allen Fällen zu gleichen Ergebnissen. Dies ist jedoch nicht der Fall bei Entfernungs- und Rückbauverpflichtungen.
Die Power Car GmbH schließt einen Pachtvertrag über ein neues Betriebsgebäude. Sie nimmt umfangreiche Einbauten vor, die sie am Ende des Pachtzeitraums entfernen muss.
Nach herrschender handelsrechtlicher Meinung gilt die Entfernungsverpflichtung als über die Laufzeit des Pachtvertrags wirtschaftlich verursacht. Sie ist demgemäß ratierlich zu bilden (Ansammlungsrückstellung).
Nach IFRS entsteht die Verpflichtung sofort in voller Höhe. Der Rückstellungsbetrag wird korrespondierend auf der Aktivseite beim Nutzungsrecht aus dem Leasingvertrag erfasst. Der Aufwand der Folgeperioden wird nicht über die Zuführung zur Rückstellung, sondern durch die gegenüber dem HGB höhere Abschreibung der GuV belastet.
Wegen der Berechnungsweise von Rückbauverpflichtungen (Diskontierung, Inflationierung etc.) wird auf "Rückbauverpflichtungen" verwiesen.
Nicht jede mögliche Außenverpflichtung ist rückstellungsfähig. Es muss eine Mindestwahrscheinlichkeit für die Inanspruchnahme geben. IAS 37.23 setzt diese Wahrscheinlichkeit auf 51 %. Ein drohender Abfluss von Ressourcen ist erst dann rückstellungsfähig, "wenn mehr dafür als dagegen spricht". Dies entspricht der in Deutschland vom BFH vertretenen Auffassung. Nach dessen Rechtsprechung ist eine Rückstellung dann anzusetzen, wenn "mehr Gründe für als gegen das Be- oder Entstehen einer Verbindlichkeit und eine künftige Inanspruchnahme sprechen" (BFH, Urteil v. 1.8.1984, I R 88/80, BStBl II 1985 S. 46). Die deutschen handelsrechtlichen Kommentierungen stehen dieser Steuer-Rechtsprechung kritisch gegenüber ("Scheinquantifizierung") und bejahen eine Rückstellung z. T. bereits dann, wenn eine Inanspruchnahme zwar eher unwahrscheinlich ist, aber bei einer gedachten Veräußerung des Unternehmens zu einem Kaufpreisabschlag führen würde.
Rechtzeitig vor Weihnachten lässt Josef Schmitz seinen Kleinwagen bei der Power Car GmbH tiefer legen, den Motor tunen und diverse Spoiler anbringen. Am 23.12.01 holt er das Fahrzeug ab, macht sich auf den Weg nach Hause in die Voreifel. Am Bliesheimer Kreuz macht er seinem Wahlspruch "Tiefer legen, schneller fliegen" alle, aber leider auch die letzte Ehre. Seine Erben klagen gegen die Power Car GmbH wegen Unterhaltsansprüchen auf 1 Mio. EUR. Ein Urteilstermin ist nicht absehbar. Der Gutachter der Power Car GmbH kommt im Frühjahr 02 zum Ergebnis, dass die Power Car GmbH mit hoher Wahrscheinlichkeit (mündlich als "zu 90 %" erläutert) keine Schuld trifft.
Die handelsbilanzielle Behandlung ist unklar: Nach Adler/Düring/Schmaltz[1] empfiehlt es sich in derartigen Fällen, die Bilanzaufstellung im zulässigen Rahmen zu verzögern, um dadurch mehr Klarheit zu gewinnen. Dieser Hinweis wird im vorliegenden Fall kaum hilfreich sein. Nach Beck´schem Bilanz-Kommentar[2] ist eine Rückstellung dem Grunde nach zu bejahen, da ein gedachter Erwerber des Unternehmens das schwebende Verfahren in seinem Kaufpreiskalkül berücksichtigen würde. Auch dieser Hinweis hilft nicht wirklich weiter. Das schwebende Verfahren wird die Power Car GmbH eher unverkäuflich machen bzw. nur unter der Voraussetzung verkäuflich machen, dass die Veräußerer werthaltige Garantien abgeben. Aus der Perspektive eines gedachten Erwerbers wäre damit zwar dem Grunde nach eine Rückstellung zu bilden, die aber nicht quantifiziert werden könnte. Soweit man für die Quantifizierung auf den Betrag mit der höchsten Wahrscheinlichkeit abstellen würde[3], käme man zu einer Null-Rückstellung und damit doch wieder zu keiner Rückstellung. Die handelsrechtliche Bilanzierung ist also eine offene Frage.
Nach IFRS taugt der Anspruch der Erben Schmitz nur für eine Eventualverbindlichkeit. Eine Rückstellung scheitert schon daran, dass die Inanspruchnahme nicht überwiegend wahrscheinlich ist. Die Power Car GmbH hat in den notes zu ihrem IFRS-Abschluss über die Eventualverbindlichkeit zu berichten. Eine solche Angabe im Anhang kann nur dann unterbleiben, wenn die Wahrscheinlichkeit der Inanspruchnahme (ganz) unwahrscheinlich (remote) ist.
Trotz überwiegender Wahrscheinlichkeit ist nach IFRS nur eine Eventualverbindlichkeit und keine Rückstellung angezeigt, wenn eine zuverlässige Schätzung des dem Grunde nach zurückzustellenden Betrags nicht möglich ist. Diese Fälle werden in IAS 37.25 f. als "äußerst selten" bezeichnet, da eine Bandbreiten-Schätzung für die Rückstellungsbewertung im Allgemeinen ausreicht. Die Voraussetzungen der Rückstellungsbildung nach IAS 37 sind in dem nachfolgenden Prüfschema zusammengefasst.
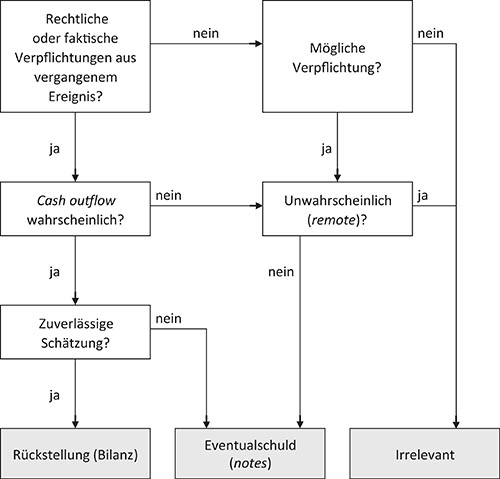
Die Aufgabe eines Geschäftsbereichs, die Schließung eines Standorts oder die fundamentale Neuorganisation eines Unternehmens können mit besonderen Kosten etwa für die Abfindung von Arbeitnehmern oder die vorzeitige Auflösung von Mietvertragsverhältnissen verbunden sein. Eine Rückstellung für derartige Restrukturierungskosten ist nach IAS 37.71 nur dann anzusetzen, wenn die allgemeinen Kriterien für den Ansatz einer Rückstellung erfüllt sind.
Die Beurteilung, ob die allgemeinen Ansatzkriterien erfüllt sind, kann jedoch bei Restrukturierungen besondere Fragen aufwerfen. Für deren Beantwortung gibt IAS 37.70 ff. konkrete Hinweise. Eine rückstellungsfähige faktische Verpflichtung entsteht nur, wenn
- das Unternehmen zum Bilanzstichtag einen detaillierten Restrukturierungsplan hat (betroffene Geschäftsbereiche und Standorte, Zahl der abzufindenden Mitarbeiter, entstehende Ausgaben, Umsetzungszeitpunkte) und
- mit der Umsetzung des Restrukturierungsplans entweder bereits begonnen wurde oder der Plan ausreichend detailliert den Betroffenen gegenüber angekündigt wurde.
Interne Beschlüsse reichen für eine Restrukturierungsrückstellung nicht aus. Eine Außenverpflichtung muss entstanden sein, sei es faktisch durch Ankündigung (in Stilllegungsfällen) oder rechtlich durch Vertragsschluss (in Verkaufsfällen). Nicht rückstellungsfähig sind Kosten für Umschulung oder Marketinginvestitionen in Bezug auf neue Geschäftsfelder. Derartige Ausgaben sind vielmehr der künftigen Geschäftstätigkeit zuzuordnen.
Die Ökosteuer zeigt selbst im Kreis Bergheim ihre Wirkung. Breitreifen und Spoiler gehen nach wie vor gut, aber die Nachfrage nach Motortuning tendiert gegen null. Die Geschäftsführung beschließt noch vor dem Bilanzstichtag die Einstellung des Bereichs Motortuning. Der detaillierte Plan sieht u. a. die Entlassung von sechs Arbeitnehmern vor. Vier weitere Arbeitnehmer sollen nach entsprechender Schulung in die Voreifel versetzt werden, wo die Power Car GmbH aufgrund guter Absatzsynergien noch die Landmaschinenwerkstatt "Power to the Bauer" betreibt. Der Restrukturierungsplan quantifiziert u. a. die Abfindung und sonstigen Ausgaben und enthält genaue Umsetzungszeitpunkte.
Der detaillierte Restrukturierungsplan rechtfertigt noch keine Rückstellung. Sofern die Power Car GmbH zum Bilanzstichtag weder mit der Umsetzung des Plans begonnen noch durch detaillierte Information an die Betroffenen faktische Verpflichtungen geschaffen hat, muss eine Rückstellung unterbleiben. Wäre die Mitteilung erfolgt, so wären nur die Abfindungsbeträge der sechs zur Entlassung vorgesehenen Mitarbeiter rückstellungsfähig, hingegen nicht die Umschulungskosten für die vier zu versetzenden Mitarbeiter.
In Stilllegungsfällen hat die Unternehmensleitung es in der Hand, ob sie das aktuelle Jahr noch mit einer Rückstellung belasten will. Möchte sie dies nicht, muss sie die Veröffentlichung des Plans hinauszögern. Falls dies nicht möglich ist, kann es helfen, den Plan möglichst wenig zu detaillieren und auf diesem Weg die Passivierungsvoraussetzungen zu umgehen.
Die zuletzt behandelten Restrukturierungsrückstellungen haben in vielen Fällen tatsächlich den Charakter von Aufwandsrückstellungen und sind damit ein Systembruch. IAS 37 versucht diesen Systembruch zu überdecken. Durch die Bekanntgabe eines Restrukturierungsplans an die Betroffenen soll bei diesen eine Erwartungshaltung entstehen, die zu einer faktischen Verpflichtung führt. Wie dünn diese Argumentation ist, zeigt sich im Beispiel der Arbeitnehmerentlassung: Die Bekanntgabe der Betriebseinstellungspläne an den Betriebsrat mag zwar (negative) Erwartungen wecken. Wenn die Unternehmensleitung aber kurz darauf neue Aufträge akquiriert und deshalb die Stilllegungspläne einstampft, wird der Betriebsrat kaum vorbringen, er habe sich nun auf die Stilllegung eingestellt und deshalb müsse diese auch durchgezogen werden.
Über den Bereich der Restrukturierungsrückstellungen hinaus ist die Grenzziehung zwischen unbeachtlichen "Innenverpflichtungen" (in der handelsrechtlichen Begrifflichkeit: "Aufwandsrückstellungen") und zu passivierenden faktischen Außenverpflichtungen problematisch. IAS 37.10 formuliert folgende Anforderungen für das Vorliegen einer faktischen Verpflichtung (constructive obligation):
- "Das Unternehmen (hat) durch sein bisher übliches Geschäftsgebaren, öffentlich angekündigte Maßnahmen oder eine ausreichend spezifische, aktuelle Aussage anderen Parteien gegenüber die Übernahme gewisser Verpflichtungen angedeutet …" und
- "dadurch bei den anderen Parteien eine gerechtfertigte Erwartung geweckt, dass es diesen Verpflichtungen nachkommt."
Die verwendeten Definitionsmerkmale sind unscharf und machen die Passivierung häufig zu einer Ermessensentscheidung.
Ein Ölförderunternehmen überlegt, ob es eine größere Plattform in der Nordsee versenken oder umweltgerecht rückbauen soll. Eine gesetzliche Verpflichtung zum Rückbau besteht nicht.
Die Versenkung entspricht dem "bisher üblichen Geschäftsgebaren" des Unternehmens, jedenfalls dem, was es bei kleineren Plattformen oder in anderen Weltmeeren praktiziert hat.
Angesichts der Größe der Plattform werden die Umweltgefahren einer Versenkung in einigen Anrainerstaaten jedoch zu einem öffentlichen Thema. Das Unternehmen erklärt daraufhin Ende 01 durch seinen Pressesprecher, für einen umweltgerechten Rückbau sorgen zu wollen.
Ein Teil der Öffentlichkeit glaubt dem Unternehmen und hegt die "gerechtfertigte Erwartung" (valid expectation), dass entsprechend der Erklärung verfahren wird. Ein anderer Teil misstraut der Erklärung und lässt sich erst sehr viel später, als Mitte 02 tatsächlich mit dem umweltgerechten Rückbau begonnen wird, überzeugen. Ein dritter Teil hat keine Meinung. Worauf soll das Unternehmen in der Beurteilung einer Rückstellungspflicht per 31.12.01 abstellen?
Beurteilung
Das bisherige Geschäftsgebaren spricht gegen eine Rückstellung, die veröffentlichte Erklärung dafür.
Die Erklärung erzeugt allerdings keine eindeutige Erwartung bei der "anderen Partei". Die Öffentlichkeit, die hier als andere Partei infrage kommt, besteht tatsächlich aus vielen Teilen/Parteien. Reicht es aus, wenn eine "einfache Mehrheit" der Öffentlichkeit dem Unternehmen glaubt (Vernachlässigung der Personen ohne Meinung)? Oder ist eine absolute Mehrheit, eventuell sogar eine qualifizierte Mehrheit zu fordern? Ist auf die demoskopisch ermittelte öffentliche Meinung abzustellen oder kommt es eher auf die veröffentlichte Meinung an? Zählt nur die Meinung in den Anrainerstaaten oder auch die in entlegeneren Ländern?
Die Definition der faktischen Verpflichtung liefert eher Fragen als Antworten. Dies zeigt sich auch am geforderten Vergangenheitsbezug: Nach IAS 37.17 darf das Unternehmen "keine realistische Alternative zur Erfüllung der Verpflichtung" haben. Bei vertraglichen Verpflichtungen ist die Bedeutung dieses sog. Unentziehbarkeitskriteriums klar: die andere Partei hat einen Rechtsanspruch, den sie notfalls gerichtlich durchsetzen kann.
Bei faktischen Verpflichtungen fehlt es jedoch an derartigen Vollstreckungsmöglichkeiten. Im obigen Beispiel der Ölplattform, ebenso z. B. bei Gewährleistungen ohne rechtliche Verpflichtung, können deshalb nur wirtschaftliche Sanktionen dazu führen, dass das Unternehmen keine "realistische Alternative" zur Erfüllung der Verpflichtung hat. Diese Sanktionen können sich insbesondere aus Imagebeschädigungen ergeben. Erfüllt das Unternehmen ein ohne rechtliche Verpflichtung abgegebenes Leistungsversprechen nicht, können sein Ruf, seine Marke und damit auch sein zukünftiger Umsatz und Gewinn Schaden nehmen. Wie hoch muss aber ein derart erwarteter Schaden sein, um "keine realistische Alternative" zur Erfüllung der faktischen Verpflichtung zuzulassen? Reicht es unter Opportunitätskostengesichtspunkten aus, dass er höher ist als die Kosten der Erfüllung des Leistungsversprechens oder muss er deutlich höher sein? Wie soll der aus Ruf- und Imageschädigung resultierende Schaden überhaupt zuverlässig quantifiziert werden?
Ein Vergangenheitsbezug soll in diesem Kontext gemäß IAS 37.19 nur dort gegeben sein, wo die Verpflichtungen "unabhängig von der künftigen Geschäftstätigkeit (z. B. der künftigen Fortführung der Geschäftstätigkeit) eines Unternehmens entstehen." Das Kriterium der fehlenden "realistischen Alternative" zur Erfüllung des faktischen Leistungsversprechens wird hierdurch völlig entschärft, die Grenze zur Aufwandsrückstellung verwischt:
- Die kostenlose Erledigung von Reparaturen außerhalb der Garantiefrist (Kulanzleistung) oder die Vornahme einer gesetzlich nicht erzwingbaren Umweltschutzleistung kann etwa ökonomisch Sinn machen, wenn dadurch Kundenzufriedenheit, Kundenbindung und Wiederholungskäufe erzielt werden. Der wirtschaftliche Schaden einer Nichteinhaltung des Leistungsversprechens würde sich aber nur im Entgehen zukünftiger Erlöse und Gewinne ausdrücken.
- Insoweit sind derartige faktische Verpflichtungen unter Opportunitätskosten immer abhängig von der "künftigen Geschäftstätigkeit".
- Durch Einstellung seiner Geschäftstätigkeit (generell oder ggf. auch nur auf den vom Leistungsversprechen betroffenen Gebieten) kann das Unternehmen die Inanspruchnahme aus seinem Versprechen also verhindern.
In dieser Hinsicht unterscheiden sich rechtliche und faktische Verpflichtung: der vertragliche Garantieanspruch oder die gesetzliche Rückbauverpflichtung kann notfalls auch noch gegen die Liquidationsmasse geltend gemacht werden. Der Kulanzanspruch und die öffentliche Rückbauerwartung liefen gegenüber einem in (Teil-)Liquidation befindlichen Unternehmen hingegen ins Leere.
Das Ergebnis der vorstehenden Überlegungen lässt sich wie folgt zusammenfassen:
- Die sog. faktischen Verpflichtungen begründen häufig keine unentziehbare Verbindlichkeit. Bei Einstellung oder grundlegender Änderung der Geschäftstätigkeit werden sie gegenstandslos. Der geforderte Vergangenheitsbezug ist dann nicht gegeben.
- Aufwendungen auf faktische Verpflichtungen können zwar zur Wahrung von Image, Marke usw. unter Opportunitätskostengesichtspunkten ökonomisch sinnvoll sein, sinnvoll ist aber auch die alsbaldige Reparatur eines kurz vor Bilanzstichtag undicht gewordenen Dachs (Aufwandsrückstellung).
- Aus dieser Sicht fehlt es an theoretisch schlüssigen Begründungen zur Passivierung der faktischen Verpflichtung und Nichtpassivierung der Aufwandsrückstellung.
Die Praxis konzentriert sich angesichts solcher Widersprüche weniger auf die problematischen Definitionen in IAS 37 als auf die im Standard selbst und seinem Appendix enthaltenen Beispiele. Nach deren Kasuistik begründen Kulanzpläne, bekannt gegebene Restrukturierungspläne oder der Öffentlichkeit gegebene Umweltversprechen keine Aufwandsrückstellungen, sondern zu passivierende faktische Verpflichtungen.
Die Schwierigkeit, rückstellungspflichtige Ereignisse konzeptionell von nicht passivierungsfähigen zu unterscheiden, reicht über den Bereich der faktischen Verpflichtungen hinaus. Wie im Steuer- und Handelsrecht erfreuen sich daher sog. Rückstellungs-ABCs großer Beliebtheit. Sie verschaffen der Praxis die Klarheit, die die Prinzipien und Konzepte nicht geben. Nachfolgend ein entsprechender, hier allerdings stark gekürzter Auszug aus dem Haufe IFRS-Kommentar[1].
[Der angekündigte Auszug wurde nicht mitgeliefert; der bereitgestellte Text endet an dieser Stelle.]